

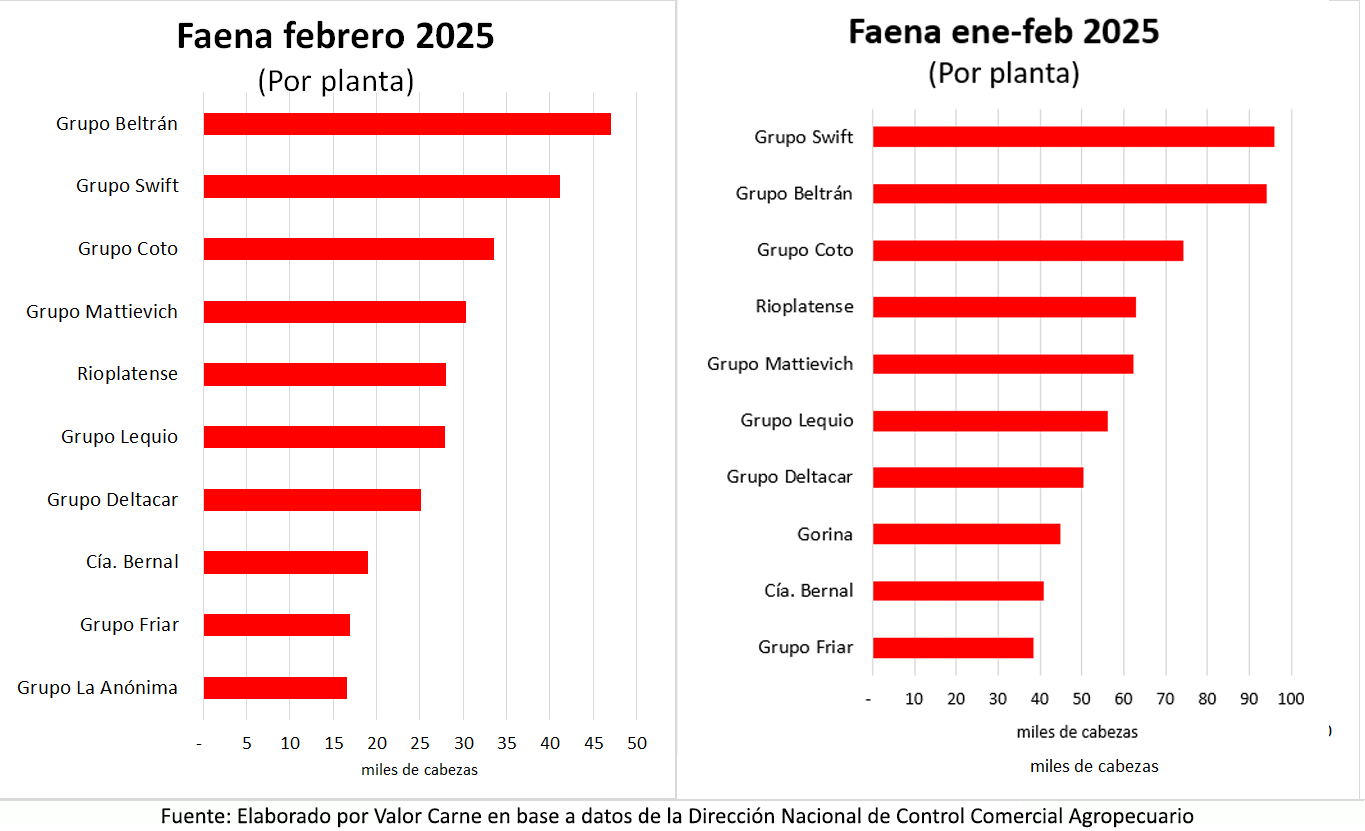
Las diez empresas o grupos líderes de la Argentina faenaron cerca de 286 mil cabezas en febrero, unas 50 mil menos que en enero, con una participación del 28% sobre el total nacional, un punto menos que en el primer mes del año.
El ranking fue encabezado por el Grupo Beltrán, seguido por Swift. Ambos intercambiaron posiciones en relación a enero.
En tercer lugar se mantiene Coto, ahora seguido por Mattievich y Rioplatense, que también cambiaron posiciones con respecto al mes anterior.
Ingresó al listado el Grupo La Anónima y salió Gorina, empresa que sufrió un grave incendio en su planta de la localidad homónima.

Cabe destacar que Swift conserva su liderazgo en el bimestre, seguido muy de cerca por el Grupo Beltrán.
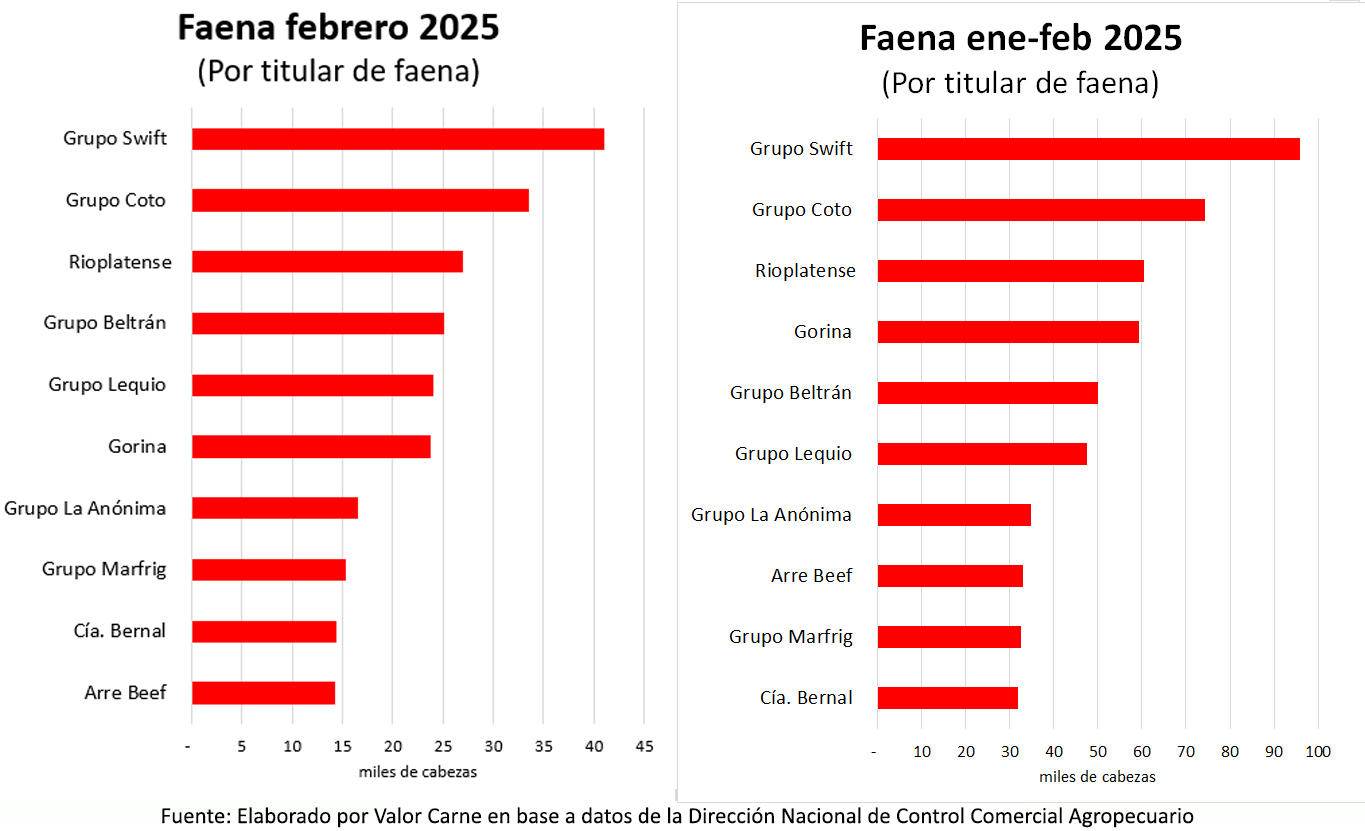
En cuanto al ranking por titularidad de faena, los líderes faenaron 235 mil cabezas, también 50 mil menos que en enero, con una participación del 23% sobre el total nacional, dos puntos menos que en el mes pasado.
Swift conservó el liderazgo de enero y le sacó buena ventaja a Coto en el acumulado del bimestre.
Sobre la faena según titular de la hacienda
El ranking de titulares de faena considera a aquellos propietarios de la hacienda a faenar, es decir, que compraron los animales a procesar y cuya carne les pertenece, más allá de que lo hagan en una planta propia o de terceros.
Típicamente, quienes faenan en plantas de terceros son los matarifes, aunque, en ocasiones, empresas con plantas de faena pueden, por razones de conveniencia logística u otras, faenar en plantas de propiedad de otras.
Para tener en cuenta: El hecho de que los primeros diez titulares de faena representen un porcentaje menor sobre el total nacional que el de las diez principales plantas o grupos de plantas, significa que la atomización de la titularidad de la faena es aún mayor que la de las plantas, lo que repercute en una menor incidencia de los más grandes operadores en la formación de los precios.





Leave A Comment