

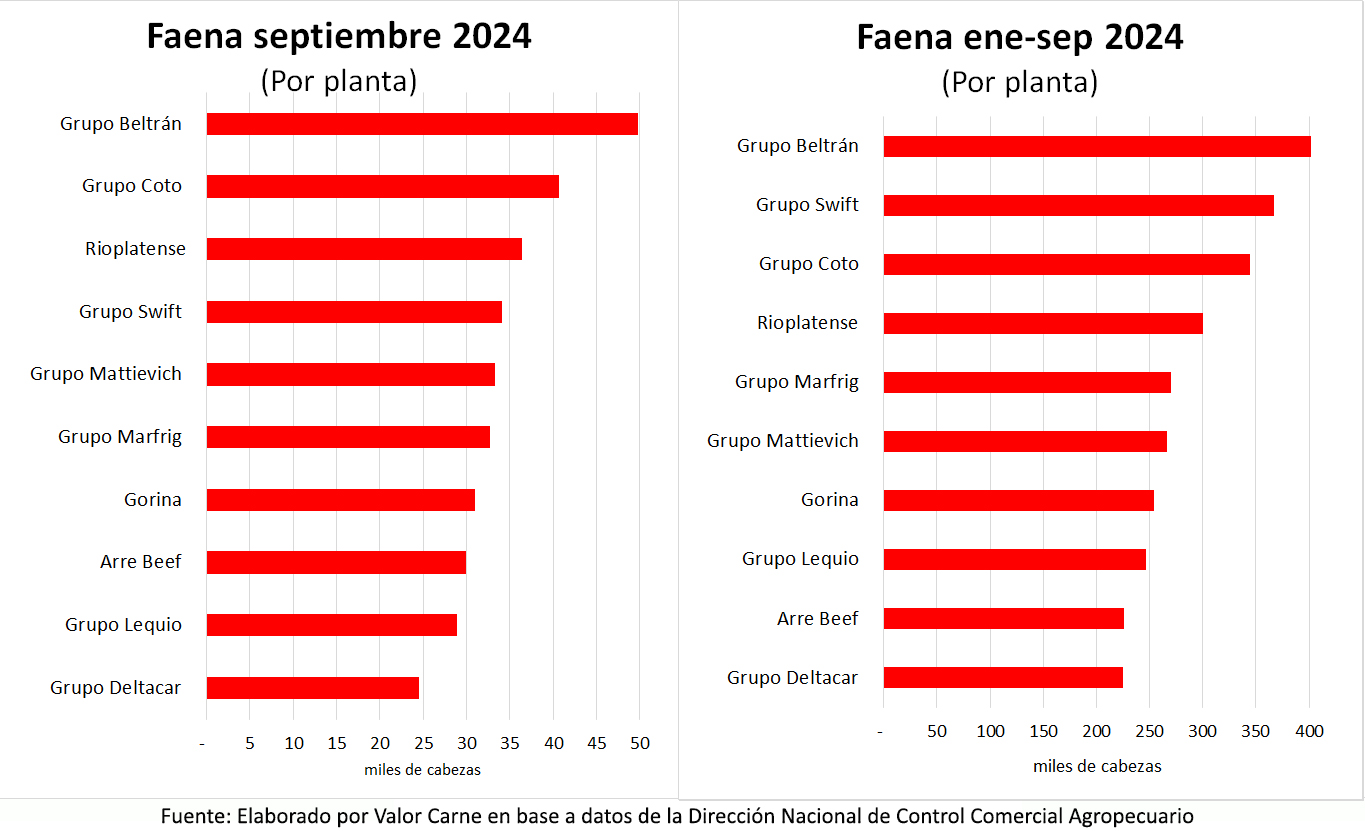
Las diez principales empresas o grupos frigoríficos de la Argentina procesaron 341 mil cabezas en septiembre, unas seis mil menos que en agosto, con una participación del 29% sobre el total nacional, igual que la del mes anterior.
El Grupo Beltrán y Coto, mantuvieron la primera y segunda posición de agosto mientras que Rioplatense pasó del 5° al 3°.
El resto de los jugadores son los mismos del mes pasado, aunque con varios cambios de posiciones.
En el acumulado del año, el Grupo Beltrán superó las 400 mil cabezas faenadas estirando un poco más la distancia con Swift, quienes venían liderando desde principio de año. Esta situación se invertirá a partir del momento en que este grupo tome la propiedad de la planta de Villa Mercedes, tras el arreglo global entre Marfrig y Minerva, lo que sucederá en las próximas semanas.

Por su parte, Marfrig, Mattievich, Gorina y Arre Beef subieron una posición; el Grupo Lequio retrocedió tres y Deltacar bajó una.
Por titularidad de la hacienda
Al considerar la faena por la propiedad de los animales, los líderes procesaron en septiembre 302 mil cabezas, seis mil más que en el mes anterior, con un 25% de participación sobre el total, similar a la de agosto.
Coto repitió el liderazgo del ranking, seguido por Gorina, Rioplatense y Swift.
Vuelven a repetirse los mismos diez que en el mes pasado, más allá de algunos cambios de ubicaciones.
En el acumulado del año, Swift, con 367 mil cabezas faenadas, se mantiene primero en el ranking y no hubo nuevos jugadores entre los diez principales.
Solo Arre Beef y el Grupo Beltrán intercambiaron posiciones.
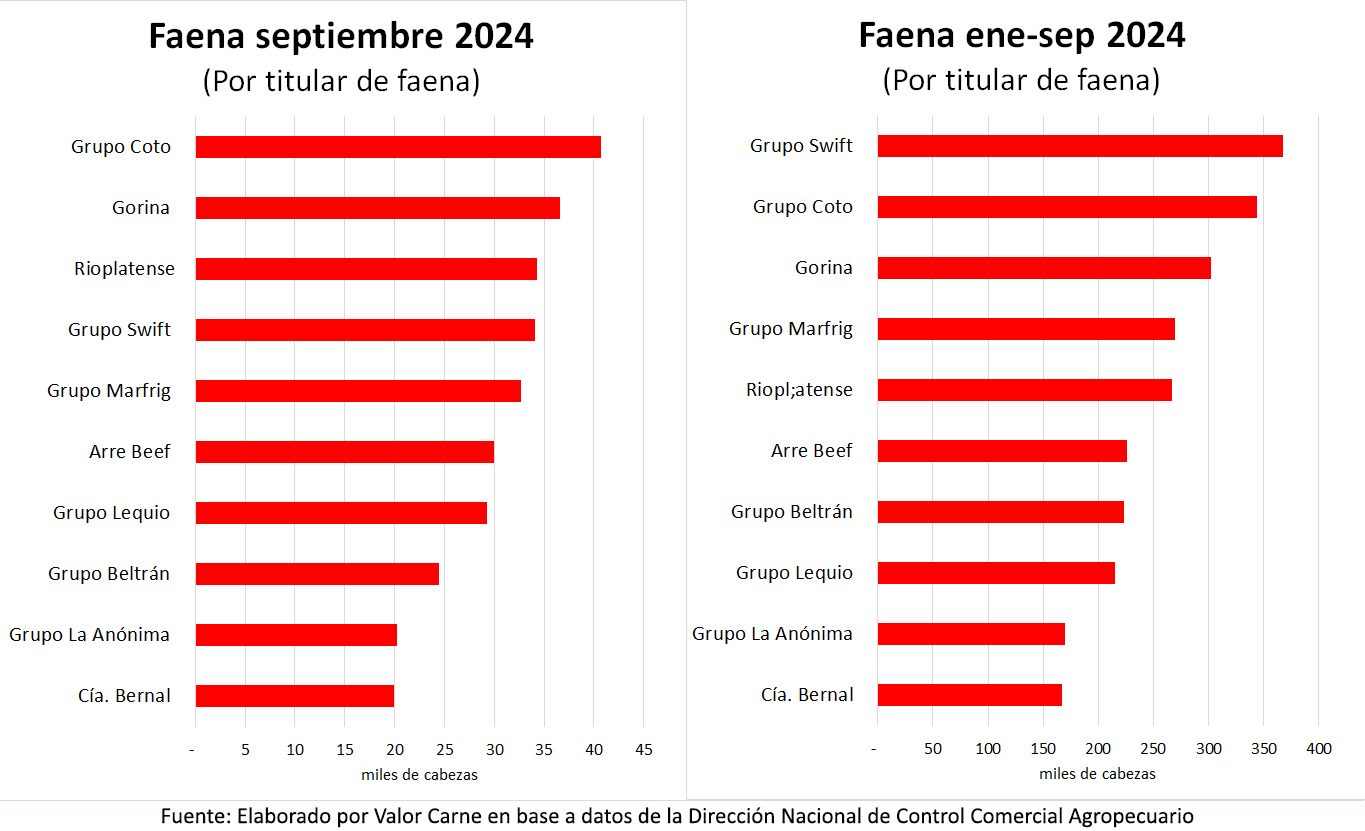
Cabe destacar que el ranking de titulares de faena considera a aquellos propietarios de la hacienda a faenar, es decir, que compraron los animales a procesar y cuya carne les pertenece, más allá de que lo hagan en una planta propia o de terceros.

Típicamente, quienes faenan en plantas de terceros son los matarifes, aunque, en ocasiones, empresas con plantas de faena pueden, por razones de conveniencia logística u otras, faenar en plantas de propiedad de otras.
Para tener en cuenta
Como venimos comentando, el hecho de que los primeros diez titulares de faena representen un porcentaje menor sobre el total nacional que el de las diez principales plantas o grupos de plantas, significa que la atomización de la titularidad de la faena es aún mayor que la de las plantas, lo que repercute en una menor incidencia de los más grandes operadores en la formación de los precios.





Leave A Comment