
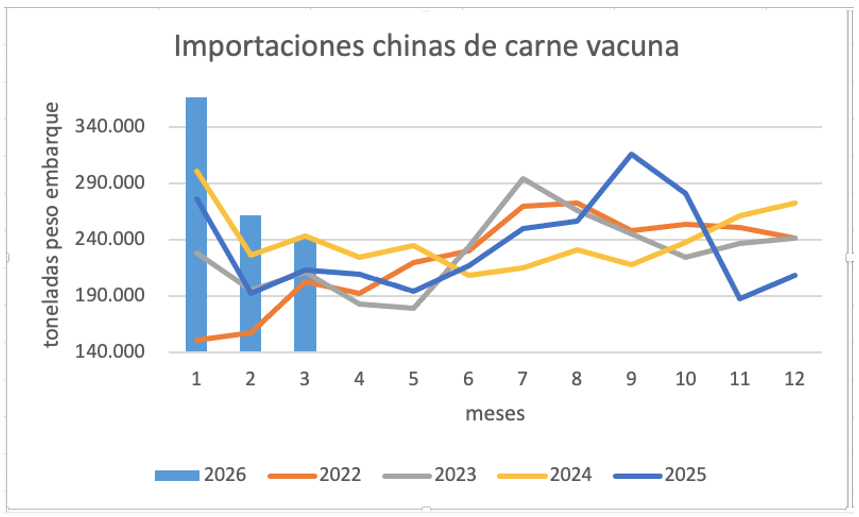
China nacionalizó 241 mil t de carne vacuna en marzo, 20 mil menos que en febrero, pero casi 30 mil más que en el mismo mes del año pasado.
De todas formas, que marzo haya sido menor a febrero, que es un mes débil por el Festival de Primavera, puede ser una indicación que anticipa una corriente más contenida.
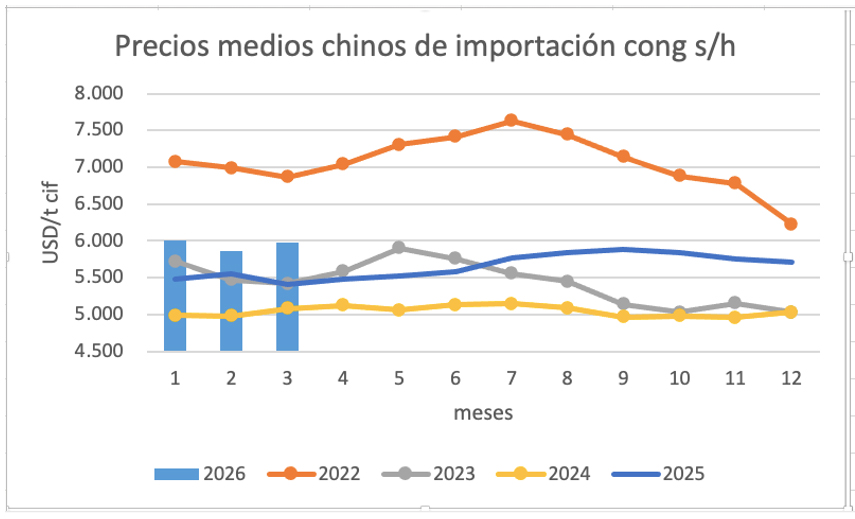
El precio medio de la carne congelada deshuesada, por lejos el principal renglón de su importación, volvió casi a los USD6.000/t observados en enero.
Hay que retroceder hasta diciembre de 2022, que fue el año de los récords, para encontrar valores mayores.

Pero el precio actual, junto al de enero, es el mayor desde enero de 2023.
Australia ganó espacio
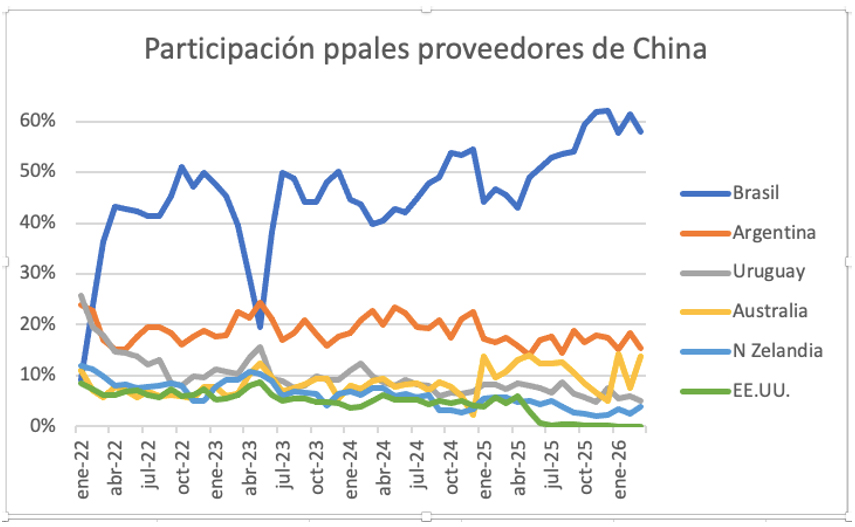
Brasil participó con el 58% de las importaciones chinas en marzo, cuatro puntos menos que en febrero. Le siguió la Argentina con 15%, tres menos.
Estos siete puntos fueron casi plenamente para Australia que pasó de 8 a 14% entre ambos meses.
Los demás proveedores cambiaron muy marginalmente su participación. Uruguay y Bolivia bajaron un punto y Nueva Zelandia aumentó uno.

Estados Unidos sigue casi en cero, resultado de la guerra comercial entre ambos países.
Si comparamos el peso de cada uno en el primer trimestre con lo observado en el mismo período de 2025, los cambios son como siguen: Brasil de 45 a 59%, la Argentina de 17 a 16%, Uruguay de 8 a 5%, Australia de 11 a 12%, Nueva Zelandia de 6 a 3%, Estados Unidos de 5 a cero y Bolivia de 4 a 2%.
Sin dudas, hasta ahora, el gran ganador es Brasil. Pero será difícil de sostener dada la cuota que le tocó para este año, como queda reflejado en el análisis "Dispar uso de la cuota de China entre países".



Leave A Comment